


PhonePe UPI Payments, Loan App
4,44.16M Arvustused
Rakenduse andmed
- Versioon
- 26.07.03.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 500 000 000+
- Arendaja
- PhonePe
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
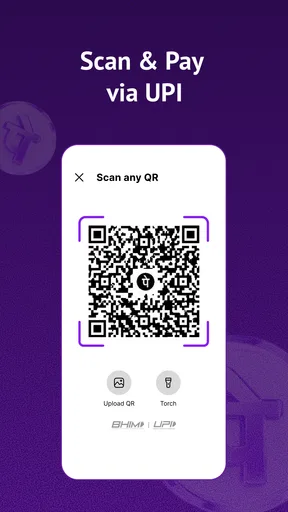
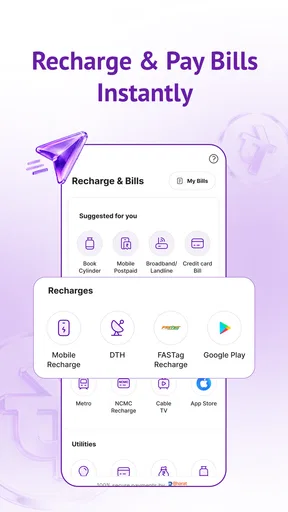
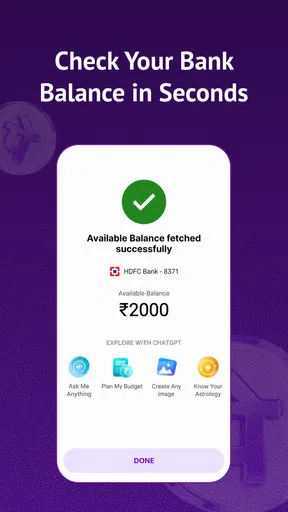
 Analüüsis AppCompare
Enne PhonePe seadistamist tasub endalt küsida, kas vajad eelkõige India UPI-makseid või otsid terviklikumat raharakendust. Mina näen selle suurimat väärtust just selles, et maksmise kõrval saab samast kohast uurida laadimisi, investeerimisfonde, kulda, FASTagiga seotud toiminguid ja isikliku laenu võimalusi. See lai valik on kasulik, kui mitu neist teemadest päriselt sinu igapäevaelus ette tuleb, kuid ei asenda vajadust iga teenuse tingimusi eraldi hinnata.
PhonePe on tasuta finantsrakendus, mille on loonud PhonePe. Tasuta allalaadimine tähendab, et rakenduse proovimiseks pole vaja ostu teha; see ei tähenda iseenesest, et iga selle kaudu pakutava finantsteenuse tingimused oleksid ühesugused või kasutajale sobivad. Mina hindaksin väärtust selle järgi, kas kasutan päriselt mitut tööriista, mitte selle järgi, kui palju valikuid avakuval leidub.
Millal üks rakendus on päriselt väärtuslikum kui mitu
Kui kasutad regulaarselt UPI-d ja teed aeg-ajalt laadimisi või FASTagiga seotud toiminguid, võib keskne rakendus säästa otsimist ja ümberlülitumist. Väärtus tuleb eriti esile siis, kui korduvad toimingud on juba tuttavad: saad keskenduda saaja, konto ja summa kontrollimisele, selle asemel et iga kord uut keskkonda õppida. Kui aga kasutad PhonePe-d ainult harva üheks makseks, ei pruugi lai teenuste valik sinu jaoks erilist eelist anda.
Juhendid ja analüüs: PhonePe UPI Payments, Loan App
Telefonis mitme finantsrakenduse hoidmine võib olla mõistlikum, kui tahad eri teenuste vahel selgemat piiri või eelistad iga vajaduse jaoks eraldi tööriista. PhonePe koondab valikud mugavalt, aga koondamine võib teha otsustamise vähem läbipaistvaks: makserakendusest avanev investeerimis- või laenuvõimalus ei muutu üksnes asukoha tõttu automaatselt sama lihtsaks nagu QR-makse. Mina käsitleksin iga sellist teenust eraldi otsusena.
Hea väike töövoog enne kiiret ostu
Kui kasutan rakendust liikvel olles, valmistaksin makse ette enne järjekorda jõudmist: kontrolliksin, et telefon ja pangaga seotud number toimivad, ning väldiksin makse alustamist kehva ühendusega kohas. See ei taga, et tehing õnnestub, kuid aitab eristada ühenduse või seadistuse tõrget olukorrast, kus probleem tekib alles saaja andmete või panga kinnitamise juures.
Kui maksan kellegi teise eest, näiteks sõbra tellimuse või pereliikme laadimise, kontrolliksin enne kinnitamist, kelle kontole raha läheb ja kas summa vastab kokkuleppele. See on väike lisasamm, kuid just sellistes argistes olukordades kipub kasutaja tuttavlikkuse tõttu liiga kiiresti kinnitama. Kui tehing puudutab teist inimest, tasub lasta tal andmed üle vaadata enne PIN-i sisestamist.
Millal valiksin kitsama alternatiivi
Kui minu ainus eesmärk oleks raha saata ja vastu võtta, eelistaksin vajaduse korral lihtsamat UPI-rakendust, mille avakuval on vähem kõrvalisi valikuid. See ei tähenda, et PhonePe makseosa oleks sobimatu; pigem on küsimus selles, kas kasutaja hindab valikute rohkust või tahab võimalikult puhast töövoogu. Samuti võrdleksin laenu või investeerimise puhul konkreetseid tingimusi vastavate teenuste vahel, mitte ei valiks ainult selle järgi, milline võimalus on juba tuttavas rakenduses olemas.
Tasub enne valimist lugeda

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske

Woodturning pakub telefonimüras lühikest ja rahulikku pausi

Miks Reddit tõmbab kasutajad endiselt tagasi
2248 - Numbers Game 2048: Numbrimängude Uus Tase
Autopesula: Miks See Seiklusmäng Vallutab Mängumaailma
Meistriks The Hindu rakenduses: Avasta Uued Funktsioonid Uudistesõpradele
Rakendus on mõeldud PEGI 3 vanusemärgisega üldkasutuseks, kuid finantstoimingute tegemiseks on vaja arusaamist makse kinnitamisest ja isiklike andmete hoidmisest. Noorema kasutaja puhul peaks täiskasvanu aitama mõista, millal PIN-i sisestamine raha välja saadab ning miks tundmatuid päringuid ei tohi kinnitada. Vanusemärgis ei ole juhis laenu või investeerimise sobivuse kohta.
PhonePe on India makserakendus, mida ma vaataksin eelkõige igapäevase UPI-makse, laadimise ja rahaliste toimingute keskse tööriistana. Selle tugevus ei ole ainult makse saatmine, vaid võimalus hoida mitu praktilist rahategevust ühes kohas: lisaks UPI-le kuuluvad rakenduse kasutusvaldkonda investeerimisfondid, kuld, FASTag ja isikliku laenu taotlemisega seotud teenused. Minu hinnangul sobib see kõige paremini inimesele, kes tahab vähendada eri finantsrakenduste vahel hüppamist, kuid on valmis maksete puhul kontrollima iga sammu rahulikult ja tähelepanelikult.
Rakenduse arendaja on PhonePe ning selle hinnang on 4,4, mis peegeldab väga suurt kasutajaskonda: hinnanguid on umbes 14 miljonit ja paigaldusi üle 500 miljoni. Need numbrid ei tähenda automaatselt, et kogemus on kõigil ühesugune. Raha liigutava rakenduse puhul sõltub kasutusmugavus ka pangast, telefoninumbrist, internetiühendusest ja sellest, kas kasutaja saab vajalikud kinnitused õigel ajal kätte.
Esimesed takistused tekivad tavaliselt enne esimest makset
Paigaldamine ise ei ole tavaliselt keeruline, kuid PhonePe puhul tasub alguses mõelda sellele, millise numbri ja pangakontoga hakkad rakendust kasutama. UPI kasutamine ei ole lihtsalt konto loomine ja nupu vajutamine. Kui telefonis olev number ei ühti pangas registreeritud numbriga või pangakonto ei ole selle numbriga seotud, võib seadistamine peatuda enne, kui saad makseid teha.
Ma soovitan esimese käivituse ajal mitte kohe arveid või suuremaid oste proovida. Kõige mõistlikum on kontrollida, kas rakendus leiab sinu panga, kas konto tuvastamine õnnestub ja kas makse kinnitamise etapp avaneb korralikult. Nii saad eristada seadistamisprobleemi hilisemast makseveast. Kui esimene katse ebaõnnestub, ei tasu sama nuppu järjest vajutada, sest raharakenduses on parem kõigepealt vaadata, kas tehing jäi ootele või ei alanud üldse.
Üks praktiline komistuskoht on UPI PIN. Seda ei tohiks segi ajada telefoni avamiskoodi, rakenduse sisselogimise ega pangakaardi PIN-iga. Kui PIN on meelest läinud, tuleb kasutada rakenduses pakutavat taastamise või muutmise voogu, mitte proovida juhuslikke kombinatsioone. Korduvad valed katsed võivad muuta järgmise makse tegemise veel tülikamaks.
Samuti tasub enne kasutamist läbi mõelda, milliseid teenuseid tegelikult vajad. PhonePe koondab maksed, laadimised, investeerimisfondid, kulla, FASTagiga seotud toimingud ja laenuteenuse ühte rakendusse. See on mugav, kuid avakuva võib tunduda tihedam kui lihtsamal rakendusel, mille ainus eesmärk on raha saatmine. Mina hoiaksin alguses fookuse UPI-maksetel ning tutvuksin teiste rahateenustega alles siis, kui põhivoog töötab arusaadavalt.
Rakendus on tasuta ning vanusepiirang on PEGI 3, kuid see ei tähenda, et iga teenus sobib igale kasutajale. Makse tegemine ja laenu taotlemise võimaluse uurimine on väga erineva kaaluga tegevused. Eriti laenu puhul loeksin tingimused eraldi läbi ega võtaks rakenduse olemasolu märgina, et laen on automaatselt hea või vajalik valik.
Kontrollid, mis säästavad hiljem aega
Enne esimese UPI-makse tegemist kontrolliksin nelja asja. Esiteks peab telefonis olema õige SIM-kaart ja pangas registreeritud number. Teiseks peab pangakonto olema aktiivne ning UPI seadistamiseks sobiv. Kolmandaks peab internet olema piisavalt stabiilne, et kinnitussõnumid ja pangapäringud jõuaksid lõpuni. Neljandaks peab telefonis olema ruumi ja rakendus ajakohane, sest vananenud versioon võib tekitada ebamääraseid tõrkeid.
Praegune versioon on 26.07.03.0 ja minimaalne toetatud Androidi versioon on 7.0. Kui kasutad vanemat seadet, on mõistlik enne pikemat tõrkeotsingut kontrollida, kas telefon üldse vastab sellele nõudele. Samuti ei tasu eeldada, et rakenduse uuesti paigaldamine lahendab pangapoolse probleemi. Uus paigaldus võib küll parandada lokaalse vea, kuid ei muuda pangas registreeritud telefoninumbrit ega taasta automaatselt unustatud UPI PIN-i.
Seadistamise ajal pööraksin erilist tähelepanu sellele, milline pangakonto valitakse, kui sama telefoninumbriga on seotud mitu kontot. Enne kinnitamist vaata üle konto nimi ja maksesumma. See väike paus on eriti tähtis QR-koodi kasutamisel, sest kiire skannimine võib tekitada vale mulje, et kõik vajalik on juba kontrollitud.
QR-makse puhul kontrollin mina alati vähemalt kolme detaili: saaja nime, summat ja põhjust, kui see on maksevoos nähtav. Kui müüja ütleb suuliselt ühe summa, kuid ekraanil kuvatakse teine, ei kinnitaks ma tehingut enne selgituse saamist. Sama kehtib makselingi või telefoninumbri kaudu saadetud päringu puhul. Mugavus ei tohiks asendada saaja kontrollimist.
Laadimiste ja arvete puhul on kasulik enne kinnitamist üle vaadata, millisele numbrile või kontole teenus on suunatud. Kui kasutad rakendust pere liikme telefoni laadimiseks või sõiduki FASTagiga seotud toimingu tegemiseks, ära eelda, et viimati kasutatud andmed on alati õiged. Sellistes voogudes võib vale number tähendada, et raha liigub küll edukalt, kuid vale sihtkohta.
Kuidas taastada töövoog, kui makse ei lähe läbi
Kui makse ekraan jääb laadima, ei alustaks ma kohe uut makset. Esmalt vaataksin konto saldo ja tehingute ajaloo üle ning kontrolliksin, kas pangast saabus sõnum või muu kinnitus. Kõige ebamugavam olukord on see, kui kasutaja proovib sama makset mitu korda, sest esimene katse võis tegelikult juba pangani jõuda.
Kui raha on maha läinud, kuid saaja ei näe seda, säilitaksin tehingu üksikasjad ja ootaksin enne kordusmakset. Kui raha ei ole maha läinud ning tehing on selgelt ebaõnnestunud, võib uue katse teha pärast internetiühenduse ja pangateenuse kontrollimist. Oluline on eristada staatust: ebaõnnestunud, ootel ja lõpetatud ei ole sama asi ning igaühe puhul on järgmine samm erinev.
Kui QR-kood ei tööta, prooviksin esmalt kontrollida, kas kaamera näeb koodi teravalt ja kas kood kuulub õigele kaupmehele. Kui probleem püsib, võib paluda saajal luua uus QR või kasutada muud makseviisi, näiteks telefoninumbrit, kui see on turvaliselt kinnitatud. Ma ei sisestaks tundmatut UPI-aadressi käsitsi kiirustades, sest üks tähemärk võib suunata makse valele inimesele.
Telefoninumbri kaudu makstes tasub arvestada, et kontakt võib olla seotud mitme konto või eri rakendusega. Enne PIN-i sisestamist kontrolli alati saaja nime. Kui nimi ei klapi, katkesta toiming ja küsi saajalt tema õige makseandmed. See on üks PhonePe kasutamise praktilisi harjumusi, mida poekirjeldus ei õpeta, kuid mis vähendab vale ülekande riski märgatavalt.
Kui rakendus sulgub või käitub ebatavaliselt, proovi esmalt telefoni taaskäivitamist, vaba salvestusruumi kontrollimist ja PhonePe uuendamist. Seejärel ava rakendus uuesti ning vaata, kas pooleli jäänud tehing on kajastatud. Ma ei kustutaks rakendust enne, kui olen üles märkinud vajalikud tehinguandmed ja veendunud, et saan konto ning UPI seadistuse uuesti turvaliselt taastada.
Millal probleem ei ole PhonePe põhjustatud
Finantsrakenduse kasutaja näeb sageli ainult ühte ekraani, kuid taustal osalevad mitu süsteemi. Makse võib sõltuda PhonePe rakendusest, pangast, UPI-võrgust, kaupmehe pangast ja sinu mobiiliühendusest. Seetõttu ei tähenda veateade alati, et rakendus ise on katki. Kui mitu erinevat makset ebaõnnestuvad samal ajal, kontrolliksin esmalt panga või teenuse üldist toimimist ning prooviksin hiljem uuesti.
Ka väga aeglane mobiilne andmeside võib jätta mulje, et makse on kinni. Wi-Fi-le vahetamine võib aidata, kuid enne korduskatset vaataksin alati tehingu staatust. Teisalt ei pruugi tugev internet lahendada pangapoolset hooldust, konto piirangut või autentimise ebaõnnestumist. Sellises olukorras on mõistlik koguda kuvatud veateade ja tehingu aeg ning pöörduda rakenduse toe poole, mitte teha lõputult uusi katseid.
Turvalisuse seisukohalt on tähtis hoida UPI PIN ainult enda teada. PhonePe tugi, kaupmees ega teine kasutaja ei peaks seda küsima. Kui keegi saadab sõnumi, milles palutakse raha “vastuvõtmiseks” PIN sisestada, suhtuksin sellesse väga ettevaatlikult. PIN kinnitab raha väljumist, mitte raha saamist. See eristus on eriti oluline QR-koodide ja tundmatute maksepäringute puhul.
Laenu, investeerimisfondi või kulla valikute puhul võtaksin veel rahulikuma tempo. Need ei ole lihtsalt sama tüüpi toimingud nagu väikese poemakse tegemine. Enne kinnitamist vaata läbi summa, tingimused, võimalikud kohustused ja see, kas saad aru, kuhu raha liigub. Kui soovid ainult kiireid UPI-makseid, ei ole PhonePe kõikide lisateenuste kasutamine kohustuslik.
Igapäevane näide: hommikune laadimine ja õhtune makse
Kujutan ette tavalist päeva, kus kasutan PhonePe-d kõigepealt mobiilse laadimise tegemiseks ja hiljem kohvikus QR-koodi skannimiseks. Hommikul kontrolliksin enne kinnitamist telefoninumbrit, paketti ja summat. Õhtul vaataksin QR-makse puhul kaupmehe nime ning summa üle. Need on kaks erinevat töövoogu, kuigi mõlemad tunduvad kiiremad kui sularaha või eraldi veebilehe kasutamine.
Kui hommikune laadimine ebaõnnestub, ei kordaks ma seda kohe mitu korda. Kontrolliksin, kas saldo muutus ja kas laadimine jõudis kohale. Kui õhtune QR-makse jääb ootele, küsiksin kaupmehelt enne uue makse tegemist, kas tema süsteem näeb esimest tehingut. Nii väldin olukorda, kus sama ost saab kogemata kaks korda tasutud.
Selline kasutus näitab PhonePe peamist väärtust: üks rakendus võib katta mitu väikest rahatoimingut. Samas näitab see ka selle nõrkust. Kui kõik teenused on ühes kohas, on lihtne tegutseda liiga kiiresti ja eeldada, et iga makse töötab täpselt nagu eelmine. Mina kasutaksin rakenduse kiirust, kuid jätaksin kinnitamise hetkele alati paar sekundit kontrollimiseks.
Kellele see rakendus sobib ja millal valida midagi muud
PhonePe sobib hästi kasutajale, kes teeb regulaarselt India UPI-makseid, laadimisi või muid rakenduses pakutavaid rahatoiminguid ning eelistab ühte keskset tööriista. Selle suur kasutajaskond võib muuta selle tuttavaks valikuks ka olukorras, kus sõbrad või kaupmehed kasutavad sama makseviisi. Tasuta kasutamine muudab proovimise lihtsaks, kuid raha liigutamisel ei tohiks otsust teha ainult populaarsuse põhjal.
Teisiti mõtleksin siis, kui soovid ainult kõige lihtsamat makserakendust ja lisateenused muudavad avakuva sinu jaoks segaseks. Sellisel juhul võib kitsama funktsioonivalikuga UPI-rakendus olla rahulikum. Kui sinu peamine vajadus on investeerimine, laenude võrdlemine või kulla haldamine, uuriksin enne otsustamist ka nendele valdkondadele keskenduvaid lahendusi ning võrdleksin tingimusi eraldi.
PhonePe ei ole ka parim valik inimesele, kes ei saa kasutada pangas registreeritud telefoninumbrit või kellel puudub usaldusväärne ligipääs oma pangakontole. Rakendus võib olla tehniliselt paigaldatud, kuid UPI töövoog sõltub ikkagi pangaga seotud andmete ja kinnituste sobivusest. Sellisel juhul tuleb esmalt lahendada pangapoolne ligipääs, mitte otsida lõputult rakendusest peidetud seadistust.
Minu jaoks on kõige olulisem kompromiss mugavuse ja tähelepanelikkuse vahel. PhonePe teeb sagedased maksed kiireks ning koondab palju tegevusi ühte kohta, kuid just seetõttu peab kasutaja enne PIN-i sisestamist kontrollima saajat, summat ja tehingu staatust. Kiire makse on hea ainult siis, kui see läheb õigele inimesele ja õiges summas.
Minu lõplik hinnang kasutuskogemusele
PhonePe on tugev ja praktiline finantsrakendus, kui sinu igapäevane elu on seotud UPI-maksete, laadimiste ja teiste India digirahanduse töövoogudega. Mulle meeldib selle lai kasutusala, sest saan alustada tavalisest maksmisest ja kasutada vajaduse korral ka laadimise, FASTagiga seotud või investeerimise võimalusi. Samal ajal ei võtaks ma kõiki teenuseid automaatselt kasutusele ainult seetõttu, et need on samas rakenduses.
Rakendus on tasuta, sobib alates Androidi versioonist 7.0 ning selle vanusemärgis on PEGI 3. PhonePe on olnud saadaval alates 14. oktoobrist 2016 ja praegune versioon on 26.07.03.0. Need detailid annavad kasutajale üsna selge pildi, kas seade ja rakenduse põhinõuded sobivad, kuid tegelik maksekogemus sõltub endiselt pangast ja ühendusest.
Kui otsustad seda kasutada, teeksin alguses väikese testmakse, kontrolliksin pangaga seotud telefoninumbrit, õpiksin eristama ootel ja lõpetatud tehingut ning väldiksin kordusmakset enne staatuse kontrollimist. Samuti hoiaksin UPI PIN-i privaatsena ega kinnitaks tundmatuid päringuid. Nende harjumustega muutub PhonePe minu hinnangul palju usaldusväärsemaks igapäevaseks tööriistaks.
Minu soovitus: vali PhonePe siis, kui tahad India UPI-maksete kõrvale mitut rahateenust ühes rakenduses ja oled valmis enne kinnitamist detaile kontrollima. Kui otsid ainult minimaalset maksevaadet või vajad peamiselt spetsialiseeritud investeerimis- või laenuteenust, võib mõni kitsam alternatiiv olla läbipaistvam. Tavalise igapäevase maksmise, laadimise ja mitme seotud toimingu jaoks on see siiski sisukas valik, mille suurim väärtus tuleb välja järjepidevas, mitte kiirustavas kasutamises.
Plussid
- Kiired UPI-maksed QR-koodi
- telefoninumbri või UPI ID kaudu.
- Toetab arvete tasumist
- mobiililaadimist ja muid igapäevaseid teenuseid.
- Tehingute ajalugu aitab makseid hõlpsalt jälgida ja kontrollida.
- Rakendus pakub mitmeid pangakonto ja makseviise ühes kohas.
- Laenutaotluse esitamine on mugav otse mobiilirakendusest.
Miinused
- Laenude tingimused
- intressid ja teenustasud võivad kasutajati erineda.
- Mõned funktsioonid on saadaval peamiselt India kasutajatele.
- UPI-maksete toimimiseks on vaja stabiilset internetiühendust.
- Konto kinnitamine võib nõuda India telefoninumbrit ja pangateavet.
- Klienditugi ning probleemide lahendamine võivad tipptundidel viibida.
Korduma kippuvad küsimused: PhonePe UPI Payments, Loan App
Mis on PhonePe UPI Payments ja Loan App ning milleks seda kasutada saab?
PhonePe on India digitaalne makserakendus, millega saab teha UPI-makseid, saata raha pangakontode vahel, tasuda arveid, laadida mobiilisidet ning kasutada teatud finantsteenuseid. Laenufunktsioon ei pruugi olla kõigile kasutajatele saadaval, sest pakkumised sõltuvad piirkonnast, koostööpartneritest, krediidiprofiilist ja rakenduses tehtud sobivuskontrollist. Enne kasutamist kontrollige kindlasti, millised teenused on teie kontol tegelikult aktiveeritud.
Kas PhonePe kaudu laenu taotlemine on turvaline ja kuidas laenuprotsess töötab?
Laenutaotluse esitamisel kogutakse tavaliselt isiku-, kontakt-, pangandus- ja krediiditeavet, et hinnata maksevõimet. PhonePe võib toimida platvormina, samal ajal kui tegelik laenuandja on eraldi finantsasutus või partner. Enne nõustumist lugege hoolikalt intressimäära, töötlemistasusid, tagasimaksegraafikut, viiviseid ja muid tingimusi. Ärge kinnitage laenu, kui kogukulu või laenuandja isik jääb ebaselgeks.
Milliseid nõudeid on vaja PhonePe UPI-maksete kasutamiseks?
UPI-maksete kasutamiseks on üldjuhul vaja Indias asuvat toetatud pangakontot, pangaga seotud mobiilinumbrit ja rakendusega ühilduvat seadet. Konto ühendamisel tuleb sageli kinnitada telefoninumber ning luua või sisestada UPI PIN. Mõned funktsioonid võivad sõltuda pangast, SIM-kaardist, seadme turvaseadetest ja kasutaja isikutuvastusest. Välismaal elavatele kasutajatele ei pruugi kõik PhonePe teenused olla kättesaadavad.
Kas PhonePe kasutamine ja laenutaotluse esitamine on tasuta?
Rakenduse allalaadimine ja paljud põhilised UPI-maksed võivad olla kasutajale tasuta, kuid kõik tehingud ja finantsteenused ei pruugi seda olla. Laenuga võivad kaasneda intress, menetlustasu, dokumentatsioonitasu, ennetähtaegse tagastamise kulu või muud partneri määratud tasud. Samuti võivad teatud arve- või kaardimaksed sisaldada lisatasusid. Kontrollige alati enne kinnitamist lõplikku summat ja hinnakirja.
Mida teha, kui UPI-makse ebaõnnestub või tekib probleem laenuga?
Kui makse ebaõnnestub, ärge tehke kohe kordusmakset, vaid kontrollige esmalt tehingu staatust, pangakonto väljavõtet ja PhonePe rakenduse teavitusi. Raha võib mõnikord ajutiselt broneeruda ning hiljem automaatselt tagastuda. Laenuküsimuste korral kasutage rakenduse ametlikku tugikeskust ja võtke ühendust lepingus nimetatud laenuandjaga. Ärge jagage kellelegi UPI PIN-i, OTP-koodi, paroole ega täielikke pangakaardiandmeid.


